熊彼特访日期间演讲(5/6):大萧条:特论美国局势
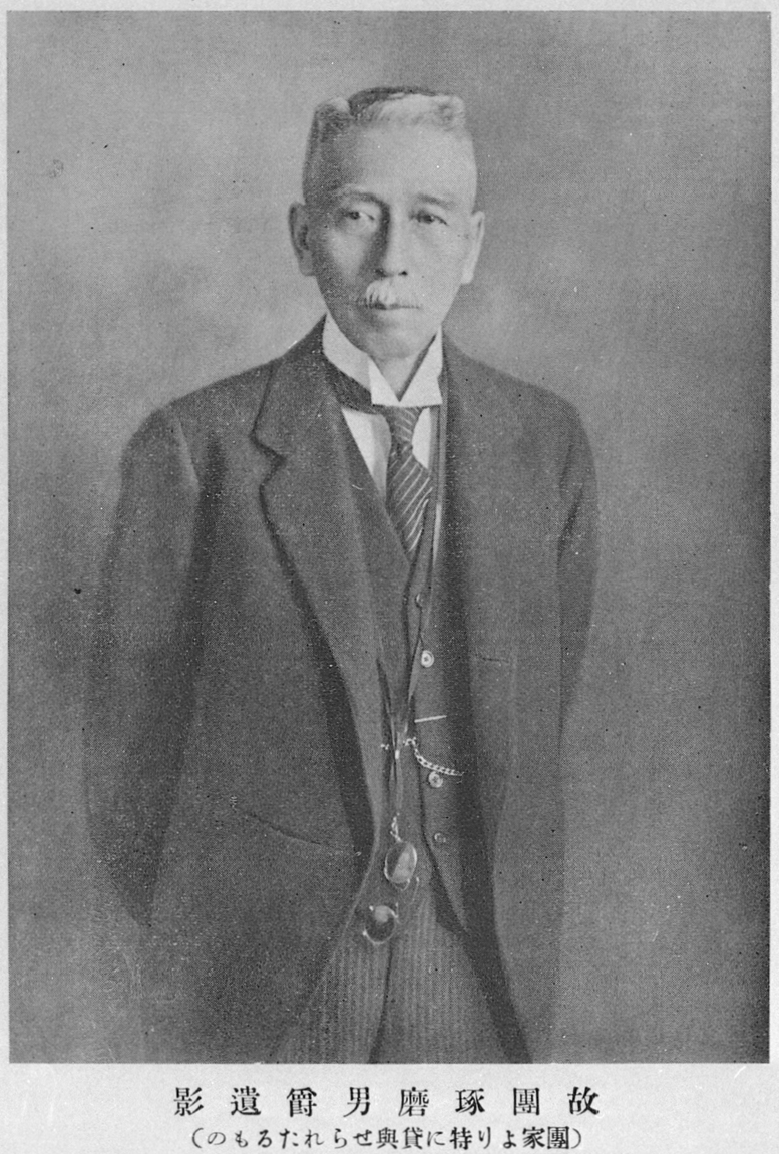
《大萧条:特论美国局势》1
约瑟夫·阿洛伊斯·熊彼特
译者2导读
此处翻译出的演讲录,是1931年1月29日在东京举行的、由日本经济联盟会与日本工业俱乐部(现日本经团联的前身)主办的 J.A. 熊彼特演讲会的全译。熊彼特在本次演讲会中所讲述的内容,是对其一生主张的简明说明以及对当时现状的分析,在学术上具有极高的价值。
熊彼特以汽车产业为例,解释了他的主要著作之一《经济发展理论》(Theorie der Wirtschaftlichen Entwicklung, 1926)中的主要概念——创新,并结合银行融资的问题展开了其独特的分析。同时,他展示了受社会学家塔尔德3群聚与模仿理论影响的产业兴衰分析,并结合国际金融问题明晰地阐述了当时的经济形势。此外,演讲中还提到了后来在《经济周期》(Business Cycles, 1939)中详细分析的各种类型的周期。本演讲不仅是研究当时大萧条(世界恐慌)的相关史料,更可以说是了解熊彼特经济学的绝佳入门材料。
令人感到遗憾的是,本演讲的主题仅限于资本主义体制内部的、关于萧条的“经济”层面的分析,而将体制过渡问题以及政治制度的各类问题排除在了考量之外。因此,其结论被归结为“只要在经济层面范围内”,“未来的前景是明朗的”。当然,我们所关心的并非作为预言者(先知)的熊彼特,而是作为拥有宏大愿景的社会科学家的他。因此,关于其预测的正确与否,在此进行讨论并不十分具有建设性。
此外,作为底本的是在日本国内仅有数处保存的演讲录英文文字记录及其日文翻译(同年3月刊)。但考虑到当时的译文较旧,且与当时相比,关于熊彼特思想体系的研究已有长足进展,因此笔者感到有重新翻译的必要。本演讲对于正在讨论“平成大萧条”是否已经触底的当今我国,想必也具有深刻的启示意义。至于我国现政权所提出的所谓“结构改革”是否属于熊彼特所说的“创造性破坏”,以及是否能促进“创新”,笔者并无余力发表评论。唯有期待学术界展开活跃的讨论。
演讲原文4
会长先生以及各位列席嘉宾:非常感谢各位邀请我参加此次演讲会。早在我访日之前,我就一直希望能来到日本,因此这次访日对我来说非常令人高兴,这在今后回想起来也将是一件乐事。然而,若能就比各位所定题目更为有趣的话题抒发己见,实乃望外之喜。
每当陷入经济萧条时,我们总会认为那是史上最糟糕的一次。然而,在本次萧条之前,据我观察,也曾发生过多次同样严重的萧条。例如1873年的萧条和1893年的萧条(后者尤其是美国所特有的)5,这些确实称不上是温和的(萧条)。但是,近来这场世界规模的萧条具有某种特殊性。事实上,这种特殊性在于,我们的敌对旁观者——即布尔什维克派6,正密切注视着我们当下的苦境。我们需要注意的是,在俄罗斯构建的经济体制与我们的经济体制是截然不同的。因此,全世界的人们理所当然会认为,如果当下的萧条相当长久地持续下去,就有可能去寻求上述的替代性体制。
更有甚者,由于以下事实,全世界的状况正在进一步恶化。这一事实即:存在着许多政治上的导火索,例如法国与意大利的政治紧张,以及英国在印度所面临的问题。在1873年和1893年,世界完全处于和平时期。尽管当时存在着困难与苦境,资本主义体制依然克服了它们。但今天并没有这样的保证。因此,我们必须以相当的严肃性来面对并追问:引发这场萧条的主要因素究竟是什么?即便对这些因素的探明进展顺利,可能仍然无法彻底解决问题。但至少通过解释与说明,可以成为制定缓解萧条政策的第一步。
对于企业家们来说,最重大的问题是如何预测下个月的状况,以及是否要为经济复苏开始做准备。如果假定1931年可以预见经济复苏,那么实际上,对于许多大企业来说,这应该是订购铜、钢等原材料以充实自家库存的绝佳机会。反之,如果萧条进一步拉长,上述行动对于整个大企业群体来说将是不利的。
当实业家身处萧条漩涡之中时,往往倾向于将原因归咎于当时的偶发事件,认定这是该次萧条所独有的,与其他事物毫无瓜葛。当然,现在的世界性萧条确实表现出了由各种不幸条件所导致的结果的特性,而且实际上可以预测那是以前从未发生过、且今后也不会再发生的情况。但在关注那些不幸的条件之前,我想向各位简短地说明:这次的世界萧条并不能完全由这些特殊的外部因素来解释。在这场萧条的基调中,有着更为根本的原因,因此萧条在任何时候都可能发生。而且这种可能发生的萧条,即使没有政治混乱或农产品过剩生产等外部因素,也会使状况进一步恶化。
正如我们的经验所知,经济状况中繁荣与萧条的时期反复出现,我们将其称为“周期”。这一事实的终极原因是什么,为什么在萧条期经济增长会受到阻碍?我无意深入探讨关于这一主题的理论,但我想阐述一下周期的概要。当然,产业的增长是通过生产方法、销售手段以及新产品的导入来实现的。这些会产生扰动(搅乱),要让这种扰动被充分吸收、使经济状态恢复正常,需要相当长的时间。实际上,这种调整时间段,我们便称之为萧条。
为了说明这一点,让我举几个具有特征性的例子。现代最大的创新是由汽车带来的。20世纪初,当福特先生企图生产连大众消费者也能买得起的低价家用轿车时,他遇到了极大的困难。他既不知道如何寻找资金援助,也不知道运营他那家大企业的窍门。不仅如此,他还面临着更为严峻的问题:该领域毫无先驱者可言,这意味着他完全无法借鉴他人的经验进行模仿,必须独自应对前所未有的局面。但是,他确实做到了并取得了成功。在美国和其他国家,他的低价家用轿车获得了巨大的成功。目睹了这一成功的许多企业开始意识到从事同样的事业是容易的。今天,在德国、意大利、法国和英国,生产面向大众消费者的家用轿车的企业有很多,汽车简直要溢满全世界。这些汽车现在已成为日常生活中真正的必需品。但是,可以容易理解的是,这件事必然引起经济生活中的所谓革命。在福特先生获得成功后,通用汽车公司、克莱斯勒公司、纳什公司等其他企业生产了价格更低的家用轿车。企图购买这些轿车的人们,其生活方式本身将会改变。现在他们将消费轮胎和汽油,而变得不再消费衣物和葡萄酒。铁路公司的收益会减少,道路沿线的住宿设施收入会增加。这意味着对经济状态的扰动。经济状态将不得不使自身适应新的诸条件,在某些方向上扩大,在其他方向上则被迫缩小。其结果不外乎是一个不确定的时期,在那个时期,实业家完全不知道最终结局会如何,甚至不知道该如何行动。这些各种各样的征兆构成了我们称之为萧条的事物。同时,为了明确说明我的想法,各位应该会明白:所谓萧条,不外乎是过去繁荣时期产生的新事物将旧事物赶出市场,同时经济情势自动适应新均衡的时期。当然,自1921年以后,我们目睹了许多这样的变化。
另一个例子是电力产业。1919年的美国,产生1千瓦时(度)的电力需要1.5公斤的煤炭。如今,生产同等电力只需大约一半的煤炭就足够了。理所当然地,这带来了如下结果:也就是说,在过去即便利用电力也完全无法产生利润的各种用途中,电力也开始被大量使用。这进一步带来了煤炭需求减少的后果。这在某种程度上解释了煤炭行业的不景气。众所周知,煤炭在其他许多生产线或造船业等产业中,已经开始被替代。如今,这一事实本身正从根本上重塑着煤炭开采业的格局。因为人们深知,即便对该产业投入巨资也无利可图;相反,向其他产业的注入资金正在不断增加与扩张。我所说的“调整”,正是指这件事。
另一个例子是纺织产业。观察美国的棉纺织业,人们从新英格兰地区迁移到了南部诸州。然而,这并不意味着原本在新英格兰经营棉纺织厂的同一批企业搬到了南部,而是新的投资者在那里开设了新的棉纺织厂,并以比新英格兰各州棉纺织业更低的价格进行销售。因此,理所当然地,在新英格兰各州会出现萧条的所有征兆。同样,英国兰开夏郡的纺织产业也因为同样的趋势而衰落了。这是因为现在印度能够生产价格更低的棉制品,并且正在迅速普及。
因此,时代的变迁本身起初会带来繁荣时期,但作为结果,接踵而至的便是不景气的时期。但是,各种创新以及各种产业与商业的进步,对经济状态有着多方面的影响。例如,铺设新的铁路线会改变该铁路开通国家所在地区的一切。这会从根本上变革整个产业结构,催生新的事业、新的消费中心,以及不同地点之间新的竞争条件。然而,这种影响显现得非常缓慢。第一,铺设铁路线需要耗费多年,相比之下,棉纺织厂如果在国内建设,顶多半年就能建成。第二,新产业或地方城市的兴起是非常缓慢的,且其作用被认知也需要很长时间;而其他的变化则几乎能立即发挥其影响力。因此,我们不应指望繁荣时期与萧条时期连续出现并表现出完全的规律性。相反,在技术进步中,有的会引发相对较长的繁荣与萧条,有的则可能同时引发较短的繁荣与萧条。如此一来,所有这些动向各自构成了上下波动,因此可以比作波浪,且同时持续存在。这正如同海洋上大浪与涟漪同时起伏一般。
到目前为止,我们已经可以将其分为三种“波动(周期)”7。首先是最长的波动。该波动伴随着机械纺纱和机械织机的兴起开始上升。随后在1811年左右达到顶点,并在1842年转向下降。该波动的第二个高峰在1873年迎来,并于1894年下跌。第三个长期波动是伴随着电力及化学领域的大发明而产生的波动,在1914年至1920年之间达到了顶点。我之所以无法准确说出是在哪一年迎来顶点,是因为第一次世界大战使得那个顶点变得模糊了。
因此,既然我们现在正处于这个长波的下降阶段,就必须预料到,在今后10年间,萧条将比繁荣更为显著。
此外,在经济学中还发现了另一种持续7年至11年的波动。发生萧条的年份分别是1825年、1837年、1847年、1857年、1866年、1873年、1884年、1896年、1907年。此外,如果第一次世界大战没有阻碍萧条的发生,1915年应该也会出现萧条。其平均持续时间大约为10年。
第三,还发现了长度约40个月的小循环。现在,所有这些之所以重要,是因为它们在一定程度上解释了1930年萧条之所以猛烈的原因。在那一年,正处于40个月周期的底部。更有甚者,它也正处于长期波动的下降阶段。加之,它还处于10年周期的下降阶段。因此,我们迄今所归纳的三种景气循环,在1930年集体陷入了萧条的低谷。这与1907年的萧条情况完全相同。通过这一点,便能对当下的萧条之猛烈做出解释;并且,这也为“1931年有望看到大幅改善”的预测提供了合理依据。因为40个月周期的循环在1931年将再次转入上升阶段,而且只要各个循环中至少有一个转入繁荣,那么比起所有经济周期的萧条相互叠加产生恶劣影响的状态,情况理所当然预计会得到改善。然而,毫无疑问的是,如果不是其他各种因素导致了局势进一步恶化,当下的萧条本来是不会如此严重的。关于那些恶化局势的因素,我将提及其中一些重要的方面。
第一,世界各地的农业萧条,使得事态比没有农业萧条时进一步恶化了。这种农业萧条可以通过两个截然不同的事项来解释。第一个原因仅仅是产业发展的另一个例证。例如,在日本发生的情况,可以通过像台湾和朝鲜这样相对较新的地区开始大规模生产大米来解释。长期来看,这件事对日本来说是大有裨益的。因为这改善了粮食状况,并使人口得以增加。诚然,这件事带来了巨大的成功。但是,随着韩国开始生产价格非常低廉的大米,日本自身的苦恼也日益加重,重新调整将变得不可避免。
小麦的情况也是如此。由于美利坚合众国西部贫瘠地区收获机械的改良和农业技术的提升等新发明,使得以每蒲式耳30美分的成本生产小麦成为可能。新英格兰地区无法与之竞争,将来不得不停止小麦生产。这一适应的过程是极其严酷且充满苦难的。漫步在新英格兰地区,随处可见散架的马车、崩塌的围栏、蛇类栖息的谷仓和马厩,没有什么比这些被遗弃的农场更令我印象深刻的了。进步的车轮是碾过生产者的尸骨而前进的。换言之,进步就这样产生了萧条。
然而,即便完全没有农业技术的改良,农业萧条也本该发生。其原因是,在战争期间,对谷物及面包的需求异常膨胀,超越了美利坚合众国及其他国家的生产能力,此外,现在毫无疑问已经出现了生产过剩。这与拿破仑战争后的英国非常相似。当1815年8恢复和平,谷物从波兰及德国进口时,战争期间被用作耕地的绝大部分土地变得无法维持。同样的现象现在也正在发生。小农阶层将遭受巨大的痛苦。一切都必须进行清算。这正如同破产的企业被清算,对此已束手无策一样。
第二,许多国家正尝试通过战前平价来恢复金本位制的货币政策,这毫无疑问会使商界的苦境进一步恶化。甚至有人因为黄金短缺而主张黄金供需紧张。然而,这完全是不正确的。或许在不久的将来会出现黄金供需紧张,但目前用于世界货币的黄金储备,在以40%作为黄金准备金比例的情况下,应该足以维持1928年时的物价水平。尽管至少可能无法吸收超过若干国家所需以上的黄金。
然而,在某些国家中,存在着试图将本国货币维持在高于其本国货币单位购买力所显示水平的情况。这种政策是第一次世界大战后萧条征兆的大部分原因。英国1925年的《金本位制恢复法》9,以及毫无疑问抑制了英国本该在1927年享受到的繁荣的政策,使得目前英国所遭受的萧条进一步恶化了。
事实上,恶性通货膨胀最剧烈时期之后的稳定化政策,有可能产生萧条,且往往确实如此。但是,如果试图通过将货币升值到高于本国货币购买力的水平来稳定币值,就会发生萧条。债务将变得更加难以偿还,企业的收入减少,进口受到促进而出口变得更加困难。例如,在日本销售美国产品的进口商,如果以日本国内物价水平为基准,将会获得更多的日元。然而,当日本以如此高的汇率将日元兑换成美元并获得溢价时,出口就会相应地处于不利地位。其结果是,会发生比没有货币升值时更多的失业。
我想表达的并不是以战前平价稳定各国货币的政策是错误的,而仅仅是它会成为萧条的原因。诚然,这可以说是有利于国家利益的,但不得不说,也正是在此限度内,这样做才具有价值。我完全无意批判英国或日本的政策,只是想说,无论该政策的优点是什么,其结果的代价都是高昂的。
导致萧条恶化的第三个因素,是德国的赔款以及同盟国方面的债务。德国除了通过贸易顺差以外,没有其他方法可以获得对外支付所需的外汇。如果德国增加出口,那些出口商品就会导致世界市场失衡;另一方面,如果德国减少进口,比起不采取这种政策的情况,进口就会陷入不利。此外,为了响应赔偿要求的这些方法,无论采取哪种,都必然会导致世界市场困顿程度的增加。这一点在美国已被广泛理解。
第四点是,在某些国家采用了非常激进的财政政策。这种政策甚至达到了与资本主义体制下所要求的条件互不相容的程度。虽然这种政策本身可能有利有弊,我不打算在此批判,但从经济学角度看,高累进性的课税制度会削减储蓄和企业留存收益,导致金融机构无法发挥正常的职能。只要这种激进的政策继续维持——事实上我完全没有看到它被放弃的任何预兆——那么与放弃该政策的情况相比,萧条将变得更加剧烈,而繁荣将变得更为遥远。由于税制的高税率和累进性,甚至会导致贸易收支的转移。特别是从英国和德国向其他国家转移。这通常被称为资本输出。但其产生的作用与支付赔款完全相同。
虽然我已经稍微提到过,但有一个论点必须予以提及,这也是非常难以避免误解的一点。我从心底里赞成提高工资,但若要说出真相,我不得不斗胆指出,在许多国家,工资水平已经高到了与完全雇佣所有劳动者的水平互不相容的程度。结果,工资水平通常必须被列为失业和萧条共同的原因。在英国和德国,由于来自工会的政治压力非常强大,工资水平很难下调。工资不外乎是劳动的价格。如果只有这种特定的价格不下调,理所当然地,整个商品将无法卖出。在英国和德国,工资水平是政治争议点。另一方面,在美国,工资未能良好适应的原因并非政治问题,而是实业家自身的错误。美国的实业家深受“通过支付高工资来增加消费者的购买力,进而帮助产业自身”这一想法的熏陶,因此实业家个人偏好高工资,而不愿降低工资。但必须明确的是,高工资水平可以是繁荣的结果,但绝不会是繁荣的原因。
除了工资,还有另一种难以跌落的价格。短期利率确实非常低。纽约的贴现率已处于联邦储备银行制度史上的最低水平,通常贴现率越低,长期利率也应该越低,但现在的长期贷款利息依然非常高,各种证券也难以卖出。这其中的依据可以考虑有几点。由于投资者曾吃过苦头,变得极其神经质也在情理之中。因此,债券收益率一度高企,此后虽有微弱回落,但远未降至本该达到的均衡水平。工资是劳动的价格,利息是资本的价格。如果两者都过高,整个产业是不可能繁荣的。
使萧条进一步恶化的原因还包括:许多进口商品的价格受到了人为的管制,导致调整无法正常发挥作用。暂且只举出橡胶、铜、咖啡这几个例子。这些价格统制无论成败都会引发问题。如果价格管制顺利推行,消费需求便会萎缩;另一方面,如果价格统制失败,就会产生不规则的价格波动,结果导致准确计算成本变得不可能。统制价格是否为明智的政策,是一个值得深思的问题。如果价格统制失败,那么与没有价格统制的情况相比,事态必定会变得更糟。就我所见,例如橡胶农园是否长期受益于史蒂文森法案10,目前尚不确定。从维持橡胶高价中所获得的恩惠是非常短期的。最近试图管制咖啡价格的尝试,在几年内运作良好。但是,这导致了咖啡农园的种植面积进一步扩张,最终使得事态比过去更加恶化了。
高关税也与萧条大有关系。因为高关税破坏了正常的贸易路线。高关税催生了在正常贸易下本不会出现的产业,而此类产业往往先天脆弱,并由此埋下隐患。我会毫不犹豫地指出,1930年的美国关税法11是使现状进一步恶化的因素之一。白银价格的下跌也是因素之一。但这些因素能产生意义的范围仅限于很小的限度内。
在此我对本演讲进行总结,并谈谈今后的展望。即便不能说完全恢复到正常状态,我也想阐述一下我预测大多数国家在1931年将看到相当程度复苏的根据。如各位看一眼我此前提示的导致萧条的诸因素列表就会明白,有些问题会从苦境中自动恢复,有些则会长期存在。已经有一些因素转为上升。但这里值得怀疑的是两点:经济理性是否会优先于政治操作,以及是否要听任这种“使状况进一步恶化”的现状维持下去。尽管有上述种种,我们仍可以期待事态很快会有所改善。在美国,利率现在已开始急剧下降,这理所当然会对刺激股票交易产生相当大的影响力。此前完全没有看到生活必需品需求恢复的征兆。但在过去的约两个月中,铜市场看到了微弱的恢复迹象。虽然铜市场的这次向好很快便宣告崩溃,但仍存在着全面复苏的征兆。对美国钢铁公司(US Steel)的订单也开始增加。此外,根据目前最有用的哈佛大学指标12,经济复苏已近在咫尺。因此我们可以预见经济活动的复兴。最初股市会恢复,接着是建筑业和机械业,最后整个实业界会出现复兴的征兆。
请各位明确一点:在1930年,尤其在美国,悲观情绪四处弥漫,几乎未萌生任何新需求。生产滞后于消费的现象尤为显著,但这本身恰恰将成为驱动经济复苏的强大引力。我认为失业人数会大幅减少,事态将回归通常的状态。但请不要忘记,我的预测仅限定在经济层面。对于世界的政治局势,我完全不打算做判断。政治与社会的动荡,若能避免自然再好不过;但倘若发生,势必会给本就黯淡的前景蒙上一层更深的阴影。
Footnotes
-
译注:本次演讲是熊彼特1931年1月29日于日本工业俱乐部(The Industry Club of Japan)发表的,这是他在日访问期间的第二篇演讲,原文是英文,标题为
。但受资料所限,译者只找到了这篇演讲的日文版,发表于高崎経済大学論集 第49巻 第2号 2006 115頁~124頁,作者(日文译者)是高崎经济大学经济学部助教授(经济史专业)中路 敬,原文链接:http://www1.tcue.ac.jp/home1/k-gakkai/ronsyuu/ronsyuukeisai/49_2/nakaji.pdf 日文原文的注释并不多且不影响演讲原文,故而已经删除。另,原文本身的翻译中疑似有日文原译者的拼写错误或抄写失误,也一并予以改正并注释。最后,为了考虑到译文的通畅和理解,我也对日文原文翻译后的中文译稿在不改变熊彼特演讲原意的基础上进行了一些句式上的改动。 ↩ -
译注:指本篇演讲的日文翻译者,中路 敬。 ↩
-
译注:加布里埃尔·塔尔德是19世纪末的法国社会学家。他在《模仿律》(1890)中提出,社会演变的核心动力是个人的“发明”与随之而来的群体“模仿”。这一思想在熊彼特提出《经济发展理论》之前,就深刻影响了其关于“创新者(企业家)打破均衡——模仿者蜂拥而入导致利润消失并引发周期波动”的机制设计。参考资料:Zweynert, J. (2007). Joseph Schumpeter and Gabriel Tarde on Technological Change and Social Evolution. MPRA Paper. ↩
-
译注:如前所述,熊彼特是用英文发表的这篇演讲,但当年的英文记录以及日文翻译较旧,所以中路 敬在2006年将其重新用日文再次翻译,本中文译稿由日文译稿转译而成,万望读者注意此点。 ↩
-
译注:分别指1873年大恐慌(Panic of 1873)引发的“长萧条”,以及1893年大恐慌(Panic of 1893)。这两次危机均伴随着铁路过度投资泡沫破裂、银行业挤兑和严重的工业衰退,是1929年大萧条之前美国历史上破坏力最深远的两次经济危机。参考资料:Kindleberger, C. P., & Aliber, R. Z. (2011). Manias, Panics, and Crashes: A History of Financial Crises. Palgrave Macmillan. ↩
-
译注:在此处指的是1917年十月革命后建立的苏维埃俄国政权。20世纪30年代初,西方深陷大萧条泥潭,而苏联正通过第一个五年计划(1928-1932)实现快速工业化。熊彼特借此指出,资本主义的严重萧条可能会促使民众在意识形态和经济体制上倒向社会主义计划经济。 ↩
-
译注:熊彼特在1939年出版的巨著《经济周期》中,构建了一个包含三种共振周期的宏大模型以解释资本主义波动:一是长达50-60年、由重大技术创新(如蒸汽机、铁路、电力)驱动的“康德拉季耶夫长波”(Kondratiev wave);二是一般为9-11年、由企业设备投资驱动的“朱格拉中周期”(Juglar cycle);三是约40个月、由企业库存变动驱动的“基钦短周期”(Kitchin cycle)。熊彼特认为1930年大萧条的惨烈正是源于这三大周期的下降期在时间上重合。参考资料:Schumpeter, J. A. (1939). Business Cycles: A Theoretical, Historical, and Statistical Analysis of the Capitalist Process. McGraw-Hill. ↩
-
译注:日文原文印为1915年,系拿破仑战争结束年份1815年的笔误/刊误 ↩
-
译注:1925年,时任英国财政大臣温斯顿·丘吉尔决定以第一次世界大战前的黄金平价恢复英镑的金本位制。这一政策导致英镑被严重高估,英国出口竞争力大受打击,引发了国内长期的通货紧缩与高失业率。经济学家凯恩斯曾在当时对此政策进行了著名且严厉的批判。参考资料:Keynes, J. M. (1925). The Economic Consequences of Mr. Churchill. Hogarth Press. ↩
-
译注:原文にわたりステフェンソン法疑似刊误,指史蒂文森法案(The Stevenson Restriction Scheme),是英国主导的、于1922年生效的马来亚与锡兰橡胶出口限制计划。该计划初期曾成功推高橡胶价格,但高价反过来刺激了美国大规模开发橡胶回收技术,并促使不受该法案限制的荷属东印度疯狂扩大种植面积,最终在20年代末导致全球橡胶供给严重过剩、价格雪崩。熊彼特以此例证人为的价格管制往往适得其反。参考资料:Whittlesey, C. R. (1931). Governmental Control of Crude Rubber: The Stevenson Plan. Princeton University Press. ↩
-
译注:指1930年由美国总统胡佛签署的《斯姆特-霍利关税法》(Smoot-Hawley Tariff Act)。该法将美国数万种进口商品的关税提高至历史最高水平,意图保护国内产业。然而,它引发了全球范围的贸易报复与关税战,导致国际贸易额在1929-1934年间锐减约三分之二,经济史学界普遍认为它是加剧全球大萧条的致命政策失误。参考资料:Irwin, D. A. (2011). Peddling Protectionism: Smoot-Hawley and the Great Depression. Princeton University Press. ↩
-
译注:指20世纪20年代由哈佛大学经济研究委员会构建的商业预测“晴雨表”。该指标以投机(A曲线)、商业活动(B曲线)和银行业务(C曲线)的先后变动来预测经济走势。它曾成功预测了1920年的危机而声名大噪,但在1929年大萧条中,由于未能准确预见危机的深度和长度而导致声誉严重受损。参考资料:Friedman, W. A. (2013). Fortune Tellers: The Story of America’s First Economic Forecasters. Princeton University Press. ↩